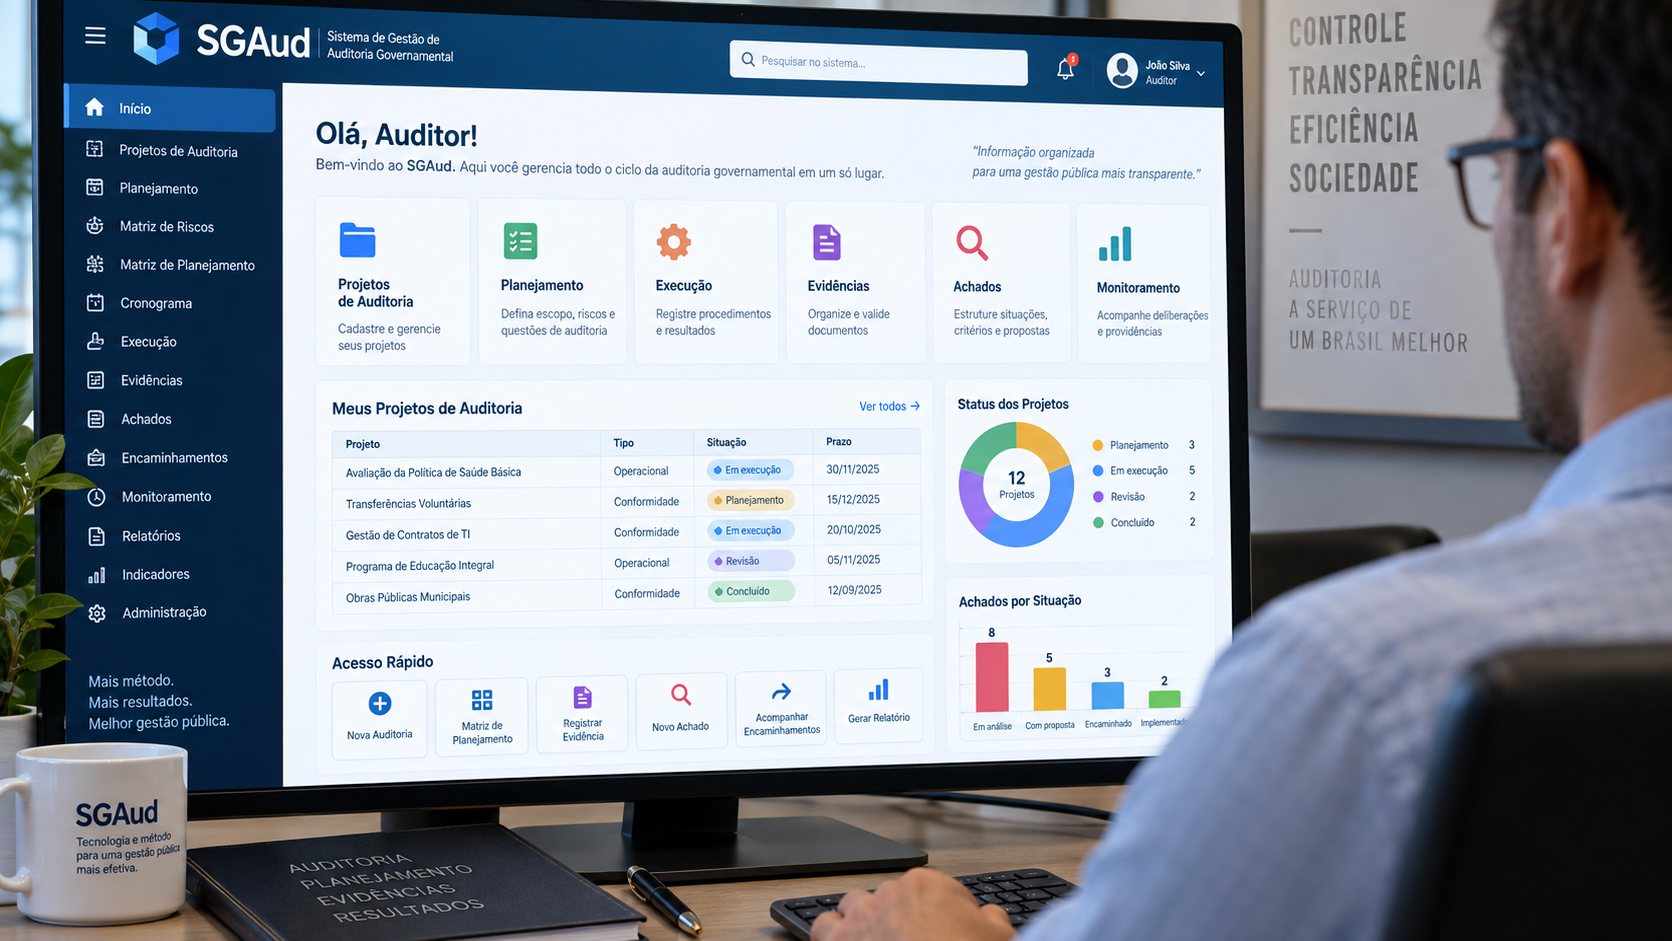
Como organizar planejamento, riscos, procedimentos, evidências, achados e monitoramento em um único fluxo de auditoria governamental
A auditoria governamental envolve muito mais do que a elaboração de um relatório ao final dos trabalhos. Antes de se chegar às conclusões, existe um processo que passa pela definição do objeto e do escopo, avaliação de riscos, formulação das questões de auditoria, definição de critérios, execução de procedimentos, obtenção de evidências, desenvolvimento dos achados e acompanhamento das deliberações.
Na prática, entretanto, essas etapas frequentemente ficam distribuídas entre planilhas, documentos de texto, arquivos PDF, pastas compartilhadas e diferentes controles mantidos pela equipe de auditoria.
O problema não está necessariamente em cada uma dessas ferramentas. Elas cumprem bem determinadas funções. A dificuldade surge quando é necessário integrar todas as informações e preservar a rastreabilidade do trabalho de auditoria.
É nesse contexto que ganha relevância a utilização de um Sistema de Gestão de Auditoria Governamental.
Auditoria governamental como processo integrado
Uma auditoria pode ser visualizada como uma cadeia lógica:
Objeto → Riscos → Questões de Auditoria → Critérios → Procedimentos → Evidências → Achados → Encaminhamentos → Monitoramento
Cada elemento possui relação com os demais. Um procedimento de auditoria, por exemplo, não deveria existir isoladamente. Ele precisa estar relacionado a uma questão que se pretende responder.
Da mesma forma, uma conclusão deve estar sustentada por evidências suficientes e apropriadas, enquanto um achado precisa demonstrar de maneira estruturada a relação entre a situação encontrada e o critério utilizado na avaliação.
Essa lógica parece simples quando representada graficamente. O desafio aparece quando uma auditoria contém diversas questões, subquestões, riscos, procedimentos, responsáveis, documentos e evidências. Quanto maior o trabalho, maior a necessidade de organização.
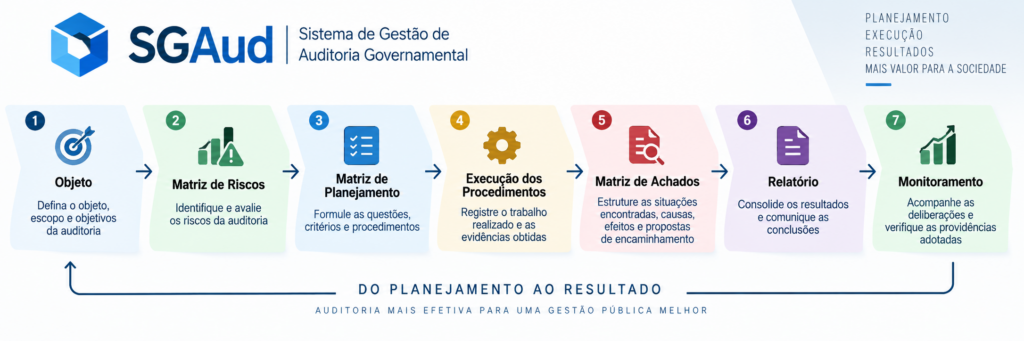
O problema da fragmentação das informações
Imagine uma equipe realizando uma auditoria governamental:
1) A matriz de planejamento está em uma planilha; 2) O cronograma está em outra; 3) Os documentos e evidências estão armazenados em pastas; 4) Os registros da execução encontram-se em arquivos separados; 5) Os achados começam a ser desenvolvidos em documentos de texto; 6) Posteriormente, outra ferramenta poderá ser utilizada para acompanhar as deliberações decorrentes da auditoria.
Individualmente, cada instrumento pode funcionar adequadamente. O problema é a fragmentação do processo.
Essa fragmentação pode dificultar perguntas relativamente simples:
- Qual risco originou determinada questão de auditoria?
- Quais procedimentos foram executados para responder à questão?
- Quais evidências sustentam determinada conclusão?
- Qual possível achado surgiu da execução de determinado procedimento?
- Quem executou e registrou cada atividade?
- Qual foi o encaminhamento decorrente do achado?
- O encaminhamento foi posteriormente implementado?
Responder a essas perguntas é também falar de rastreabilidade da auditoria.
Da matriz de planejamento à execução
Uma das peças centrais da auditoria é a matriz de planejamento. Ela permite transformar o problema de auditoria em questões investigáveis e relacioná-las aos critérios, informações requeridas, fontes de informação e procedimentos necessários.
Entretanto, a matriz não deveria ser compreendida apenas como um documento que precisa ser preenchido durante o planejamento. Ela representa, na realidade, a arquitetura lógica do trabalho que será realizado.
Se uma questão de auditoria contém determinado procedimento, a execução deveria permitir registrar diretamente:
Procedimento planejado → Trabalho realizado → Evidências obtidas → Resultado da execução
Dessa forma, planejamento e execução deixam de constituir ambientes separados. O auditor consegue verificar não apenas o que deveria ser feito, mas também o que efetivamente foi realizado.
A importância da gestão das evidências
A evidência constitui um dos elementos fundamentais da auditoria. Não basta chegar a uma conclusão tecnicamente plausível. É necessário demonstrar como essa conclusão foi formada e quais elementos lhe dão sustentação.
Um ambiente estruturado de auditoria pode relacionar as evidências diretamente aos procedimentos executados. Isso favorece uma cadeia documental semelhante a:
Questão → Procedimento → Execução → Evidência → Conclusão
Essa organização ganha importância tanto durante a execução quanto posteriormente, durante a supervisão, revisão dos papéis de trabalho ou controle de qualidade.
Quando o possível achado começa a aparecer
A execução dos procedimentos pode indicar que determinada situação merece aprofundamento. Nesse momento começa a transição entre a simples constatação decorrente de um teste e a estruturação de um possível achado de auditoria. Um achado pode envolver elementos como:
Situação encontrada → Critério → Evidências → Causas → Efeitos → Proposta de encaminhamento
O ponto relevante é que esses componentes não deveriam surgir desconectados do trabalho anteriormente realizado. Idealmente, deve ser possível percorrer o caminho inverso e identificar quais procedimentos e evidências levaram àquele achado. Essa capacidade fortalece a consistência metodológica do trabalho.
E o que acontece depois do relatório?
A gestão da auditoria não termina necessariamente com a emissão do relatório. Determinações, recomendações e outros encaminhamentos podem demandar acompanhamento posterior. Surge, então, outra cadeia importante:
Achado → Encaminhamento → Providências → Análise → Situação de implementação
Com isso, o monitoramento deixa de ser uma atividade completamente desconectada da auditoria original. O histórico do trabalho pode permanecer relacionado desde o planejamento até a avaliação das providências adotadas.
Inteligência artificial como assistência, e não como substituição do auditor
A evolução recente da inteligência artificial abre novas possibilidades para sistemas de auditoria. Entretanto, existe uma diferença fundamental entre utilizar IA para auxiliar o auditor e permitir que a tecnologia substitua seu julgamento profissional.
Em auditoria, a IA pode funcionar como instrumento assistivo. Pode auxiliar na organização de uma questão de auditoria, sugerir melhorias de redação, verificar coerência entre elementos do planejamento ou apoiar a estruturação inicial de informações obtidas durante a execução.
Mas existem limites importantes. A tecnologia não deveria inventar procedimentos realizados, amostras examinadas, documentos que não foram analisados ou evidências inexistentes.
Da mesma maneira, uma sugestão produzida por IA não deveria automaticamente transformar-se em conclusão da auditoria. O julgamento profissional continua pertencendo ao auditor. Por isso, um princípio importante para a aplicação da IA nesse campo pode ser sintetizado da seguinte maneira:
IA sugere. Auditor analisa, decide e registra.
Um Sistema de Gestão de Auditoria Governamental
Foi a partir dessa visão integrada que surgiu o SGAud — Sistema de Gestão de Auditoria Governamental.
O sistema vem sendo desenvolvido para estruturar o ciclo da auditoria em um ambiente único, preservando as relações existentes entre as diferentes etapas do trabalho. A proposta não é simplesmente substituir uma planilha por uma tela de computador.
O objetivo é organizar a arquitetura do processo de auditoria. Entre os componentes que podem ser estruturados no ambiente estão:
- projetos de auditoria;
- definição de escopo e não escopo;
- matriz de riscos;
- matriz de planejamento;
- cronograma;
- execução dos procedimentos;
- registro e organização das evidências;
- identificação de possíveis achados;
- monitoramento;
- indicadores institucionais;
- trilha das atividades realizadas;
- assistência por inteligência artificial em etapas específicas do trabalho.
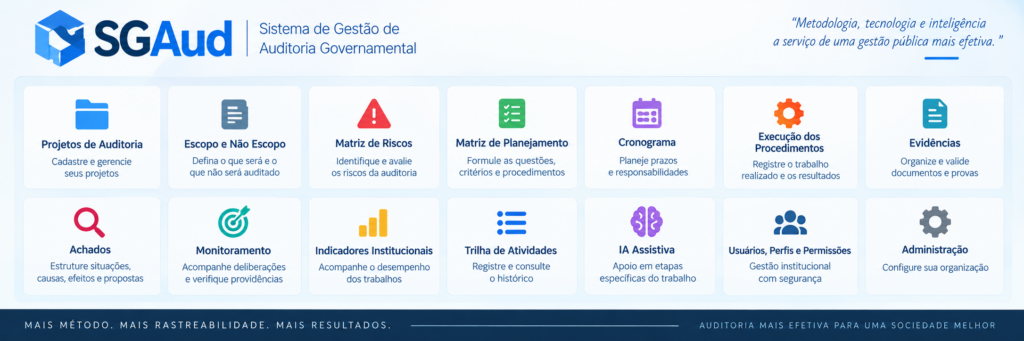
O sistema também foi concebido para utilização institucional, com segregação de organizações, usuários, projetos, perfis e permissões.
SGAud Educacional: aprender auditoria executando uma auditoria
Há ainda outra aplicação particularmente interessante dessa abordagem: o ensino.
É possível estudar matriz de planejamento em uma aula e compreender seus componentes conceitualmente. Mas existe uma diferença significativa entre estudar uma matriz e construir uma matriz dentro de um projeto de auditoria. Essa é a proposta do SGAud Educacional.
Em ambiente individual de aprendizagem, o aluno pode desenvolver projetos fictícios e percorrer progressivamente as etapas de uma auditoria governamental. A lógica passa a ser:
Aprender → Aplicar → Executar → Analisar → Revisar
Em vez de estudar cada instrumento de forma isolada, o aluno consegue visualizar como riscos, questões, procedimentos, evidências e achados se relacionam dentro de um mesmo trabalho.
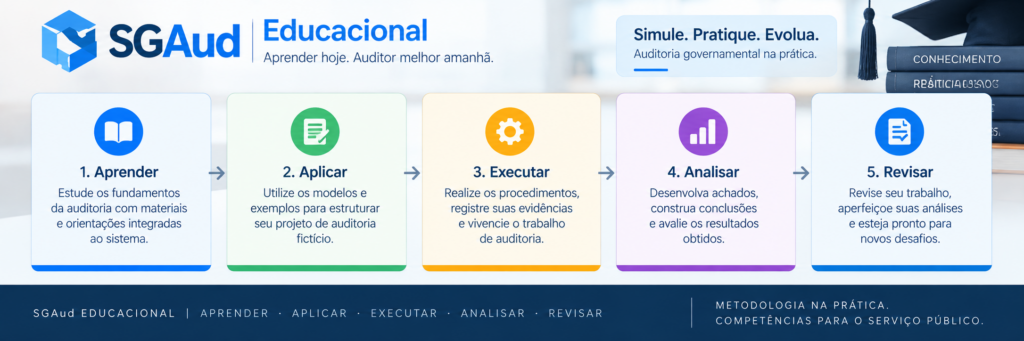
Essa abordagem está sendo integrada ao curso Auditoria Governamental na Prática, permitindo combinar formação conceitual, metodologia e utilização de um ambiente de simulação.
Tecnologia não substitui metodologia
Existe, entretanto, uma premissa que deve ser preservada. Nenhum sistema transforma automaticamente um trabalho deficiente em uma boa auditoria. A tecnologia pode melhorar organização, padronização, rastreabilidade, supervisão e produtividade. Pode reduzir controles paralelos e facilitar a recuperação das informações.
Mas a qualidade continuará dependendo de elementos essencialmente profissionais: planejamento adequado, critérios pertinentes, procedimentos bem desenhados, evidências suficientes e apropriadas e julgamento profissional.
Portanto, a relação correta não é Tecnologia versus metodologia, é Metodologia + tecnologia + julgamento profissional.
Uma nova forma de pensar a gestão da auditoria
A transformação digital da auditoria governamental não precisa começar pela tentativa de automatizar decisões complexas. Pode começar por algo mais fundamental: organizar adequadamente o processo de auditoria.
Quando riscos, questões, procedimentos, evidências, achados e encaminhamentos deixam de existir como documentos independentes e passam a constituir elementos relacionados de um mesmo ambiente, cria-se uma estrutura mais favorável à rastreabilidade, supervisão e aprendizagem institucional.
O SGAud — Sistema de Gestão de Auditoria Governamental está sendo desenvolvido exatamente a partir dessa concepção. Mais do que digitalizar formulários, a proposta é representar, dentro do sistema, a própria lógica do trabalho de auditoria.
E talvez esse seja um dos pontos centrais da transformação digital aplicada ao controle: não apenas informatizar documentos, mas integrar o ciclo da auditoria.
O Sistema de Gestão de Auditoria Governamental – SGAud é desenvolvido por Renato Santos Chaves, Auditor Federal de Controle Externo do Tribunal de Contas da União – TCU, há mais de vinte anos.