Autor: Renato Santos Chaves
-
Orçamento Público, Contabilidade Pública e Finanças Públicas: conceitos, legislação e análise fiscal
Visão integrada das Finanças Públicas A compreensão das finanças públicas exige uma visão integrada entre orçamento, contabilidade governamental e política fiscal. Esses três elementos formam a base da gestão pública contemporânea e influenciam diretamente a capacidade do Estado de financiar políticas públicas, manter equilíbrio fiscal e promover desenvolvimento econômico e social. Enquanto o orçamento organiza…
-
PLDO 2027: indicadores econômicos, resultado primário e sustentabilidade da dívida
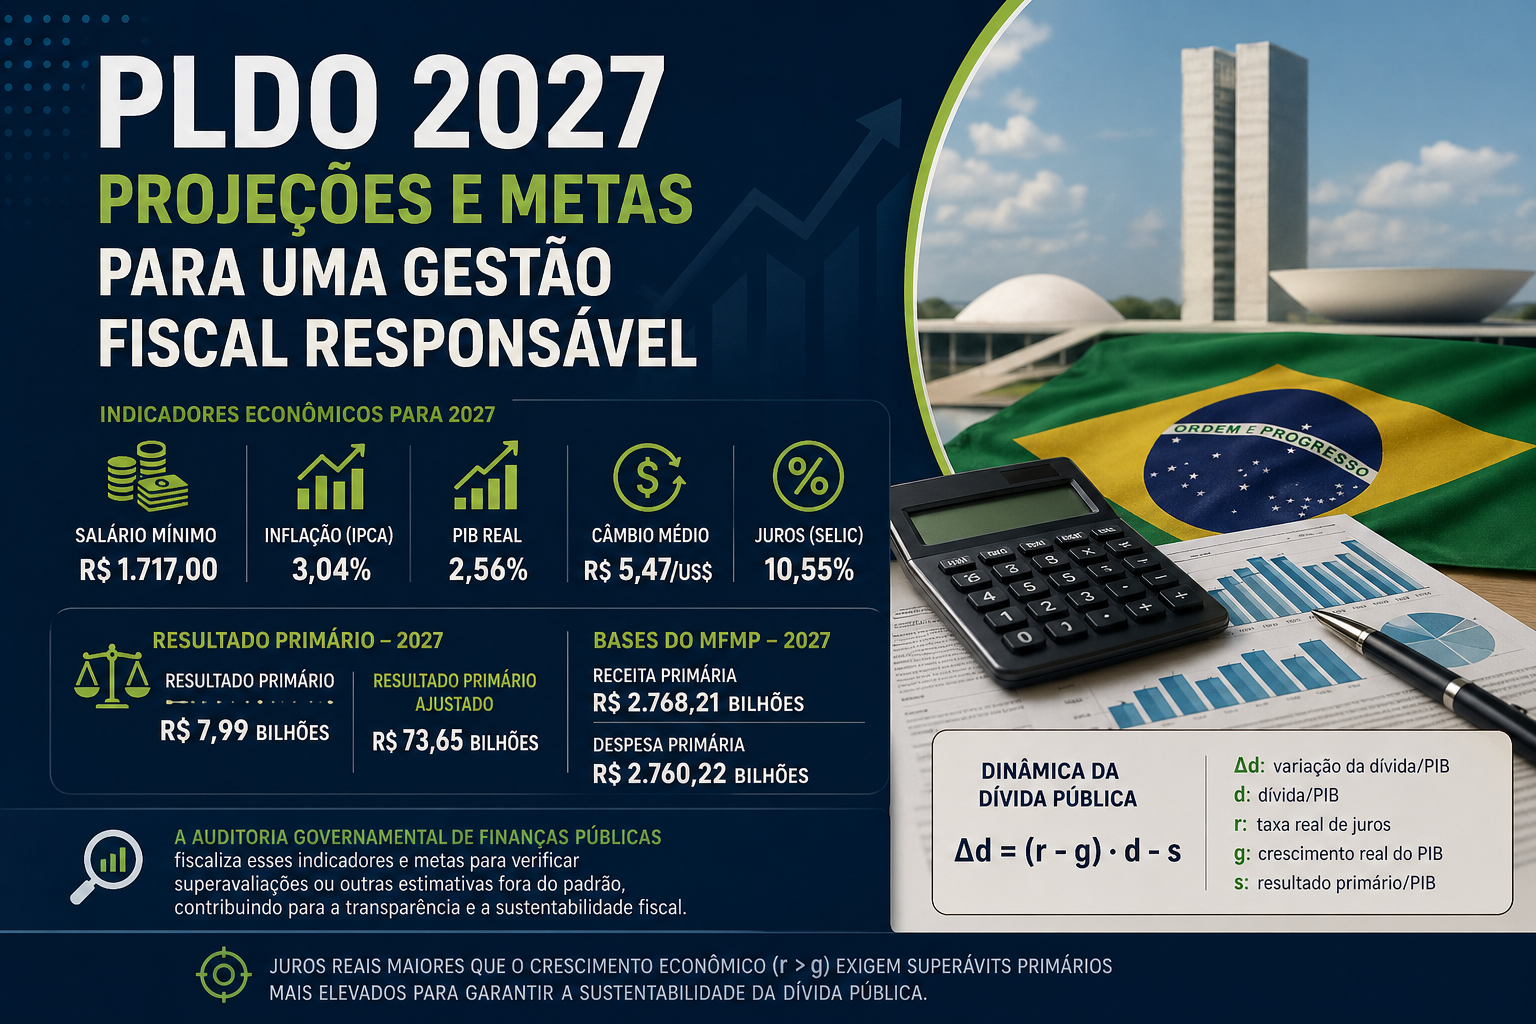
Orçamento Público (PLDO-2027 Cidadão) O Projeto de Lei de Diretrizes Orçamentárias para 2027 (PLDO 2027) apresenta os parâmetros macroeconômicos que orientam a elaboração do orçamento federal e a definição das metas fiscais. Esses indicadores são a base para projeções de receitas, despesas e da trajetória da dívida pública, além de servirem como referência para avaliação…
-
Auditoria da CGU no DNIT: como a atuação preventiva gerou economia de R$ 30 milhões
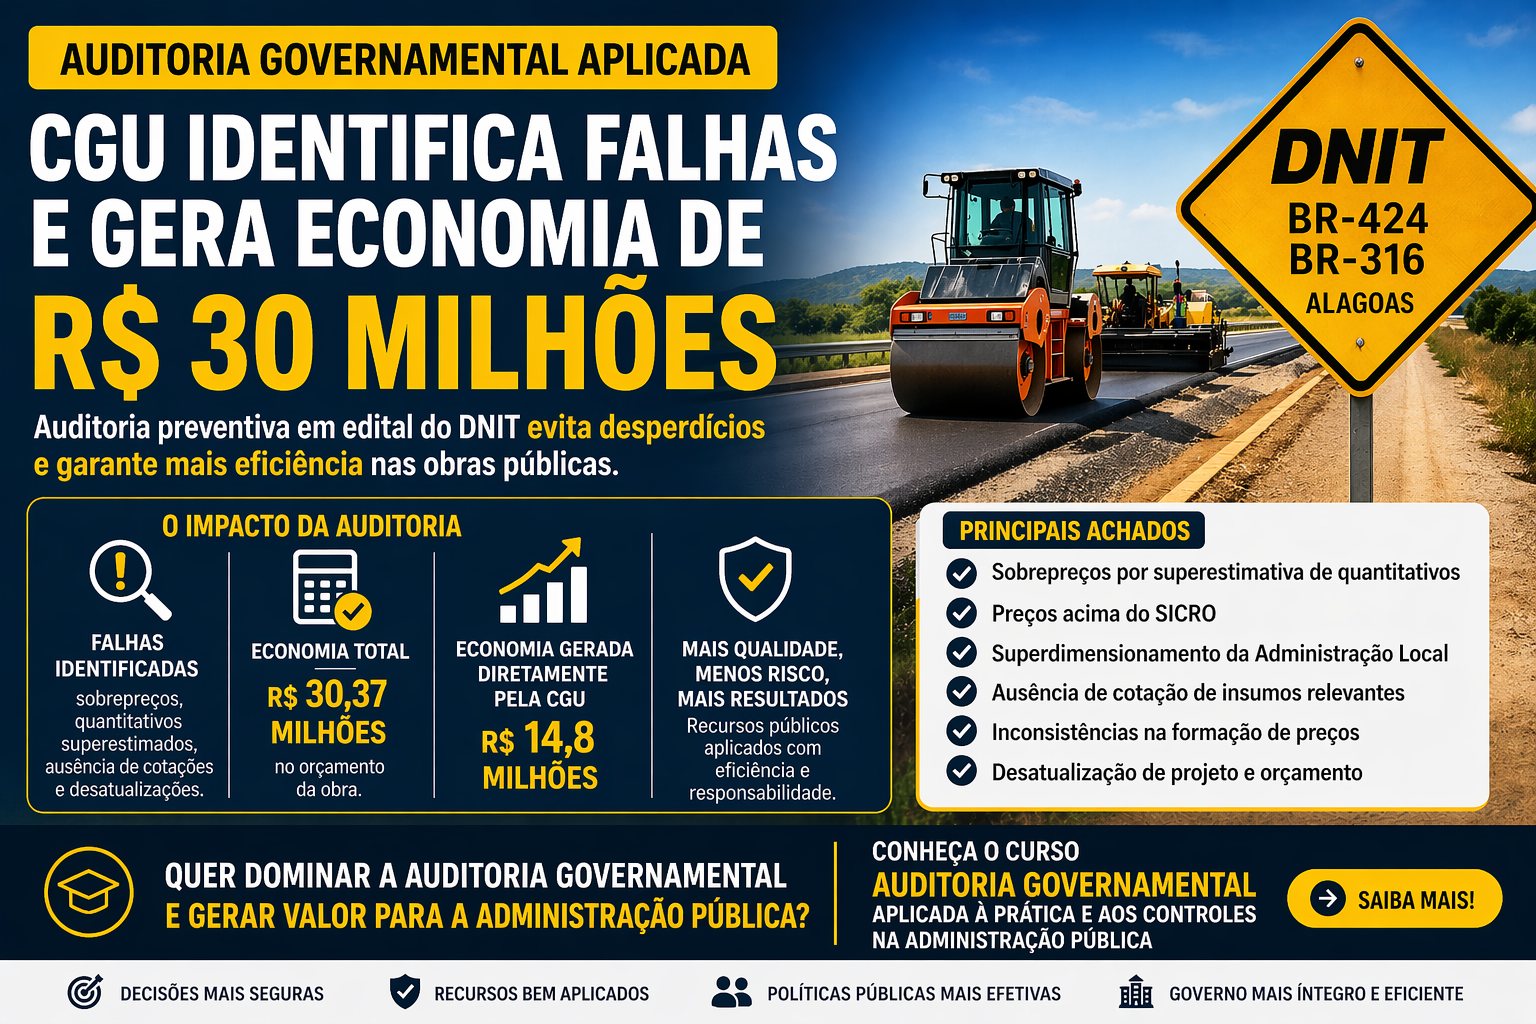
Auditorias da CGU (Relatório 1832053) A auditoria governamental, quando bem executada, não apenas identifica falhas — ela transforma decisões públicas, melhora políticas públicas e evita desperdícios antes que eles ocorram. Um exemplo concreto disso está na auditoria realizada pela Controladoria-Geral da União (CGU) no edital da Concorrência nº 250/2025 do DNIT, cujo objeto envolvia obras…
-
TCU identifica falhas na gestão de prestações de contas na área da Cultura
Auditorias do TCU (Acórdão 726/2026-TCU-Plenário) O Tribunal de Contas da União analisou, no âmbito do processo TC 014.873/2025-7, a gestão das prestações de contas relativas a transferências discricionárias na função Cultura, com foco no Ministério da Cultura e na Ancine. 🔎 Objetivo da auditoriaO trabalho teve como objetivo avaliar os prazos e a efetividade da…
-
Auditoria nasce da Contabilidade — mas não se limita a ela
Este artigo explica, de forma clara e prática, como a auditoria nasce da contabilidade e evolui para algo muito maior. A contabilidade registra os fatos e mede os custos; a auditoria verifica se essas informações são confiáveis e se refletem a realidade. No setor público, esse papel se amplia: a auditoria não analisa apenas números,…
-
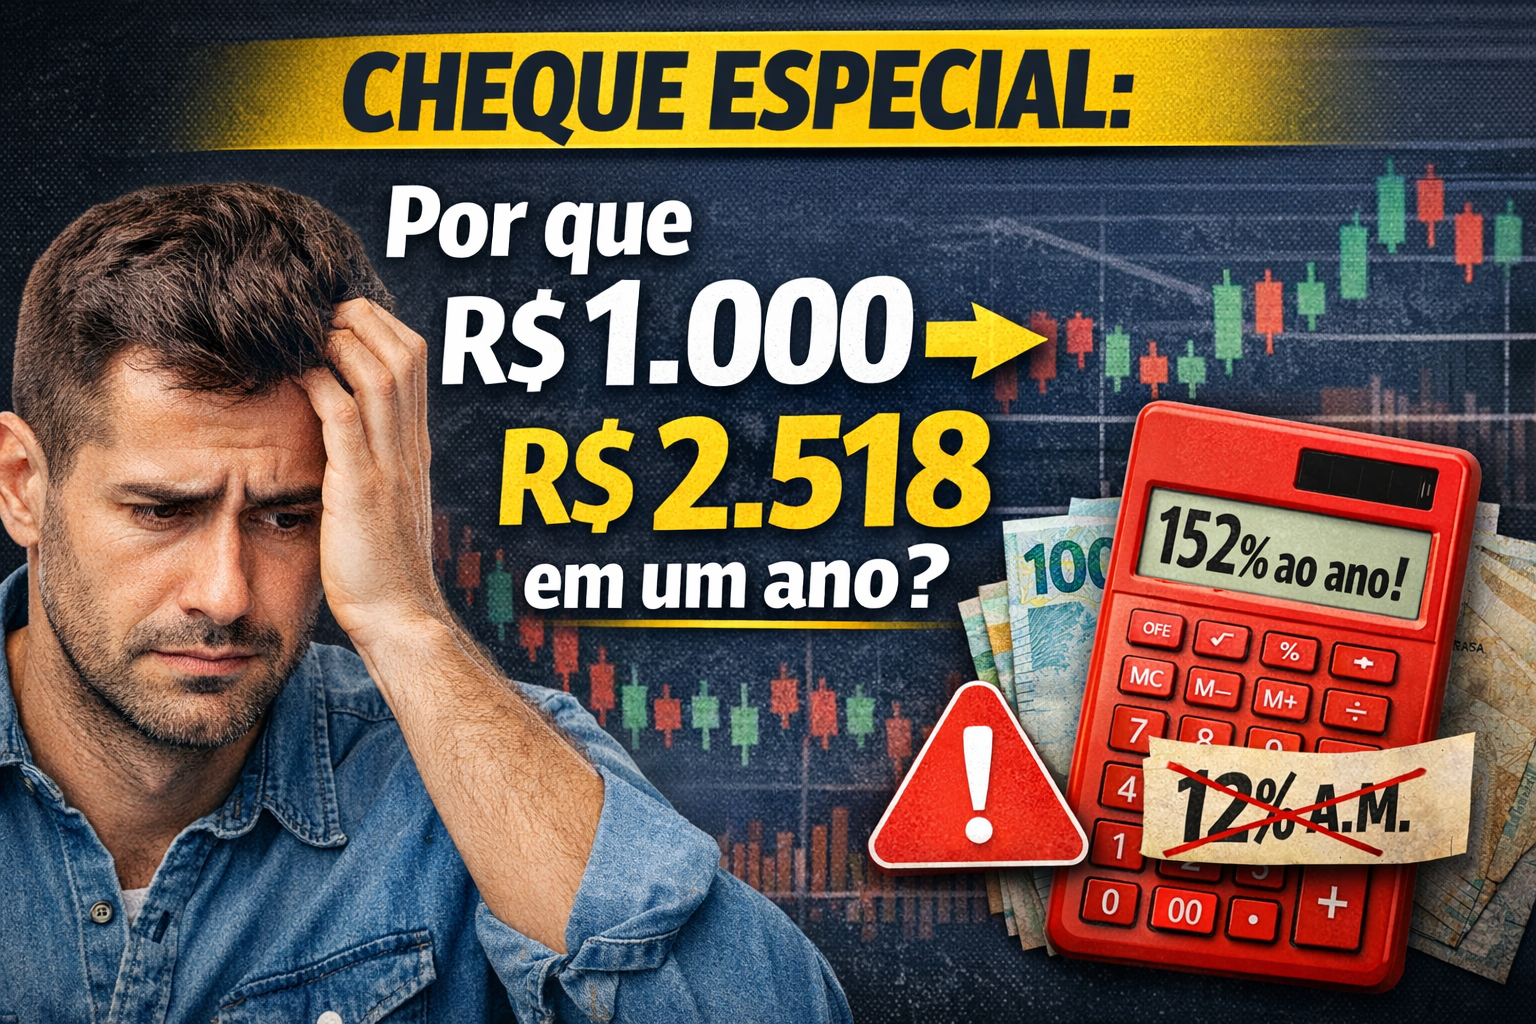
Cheque especial: por que R$ 1.000 podem virar R$ 2.518 em um ano?
Cálculo dos juros do cheque especial e comparação com consignado e crédito pessoal. A microeconomia, por meio da chamada teoria do consumidor, analisa como as famílias tomam decisões econômicas diante de recursos limitados. Esse campo de estudo examina aspectos como preferências, utilidade, restrição orçamentária, escolhas de consumo, efeitos de preço e renda, além das decisões…
-
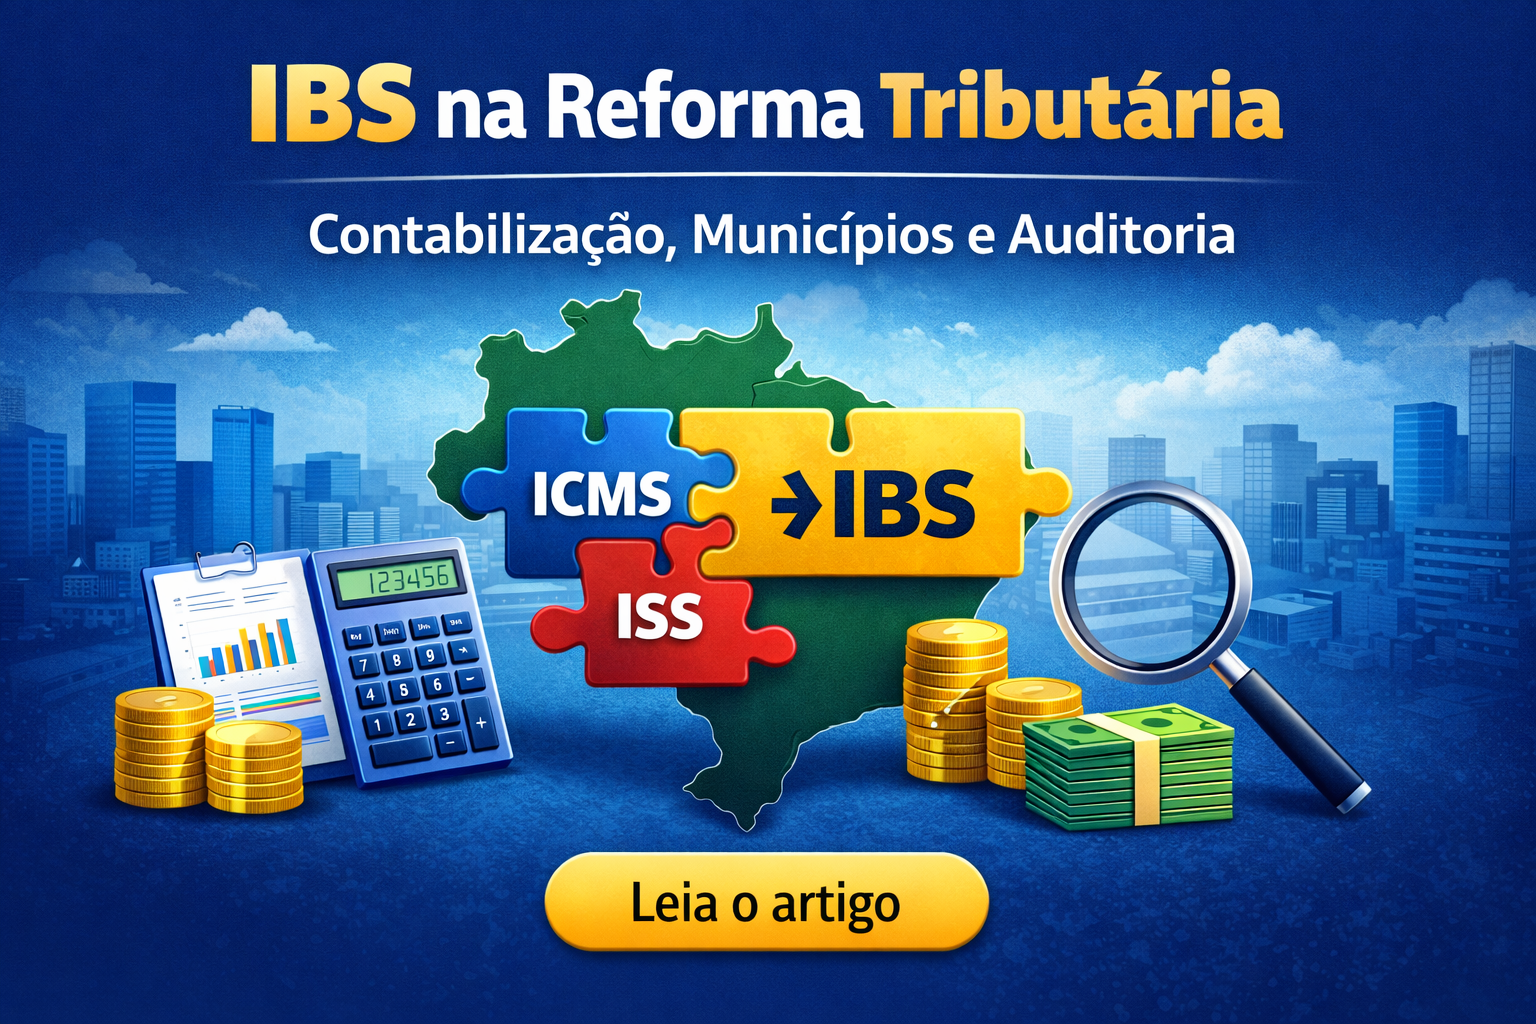
Reforma Tributária: O que é o IBS e por que contadores e auditores precisam entender sua contabilização desde já?
A Reforma Tributária do consumo não é apenas uma mudança de alíquotas. Ela altera a estrutura econômica, federativa e contábil do sistema tributário brasileiro. No centro dessa transformação está o IBS – Imposto sobre Bens e Serviços, que substituirá o ICMS e o ISS. Mas a pergunta mais importante não é “quanto será a alíquota”.…
-
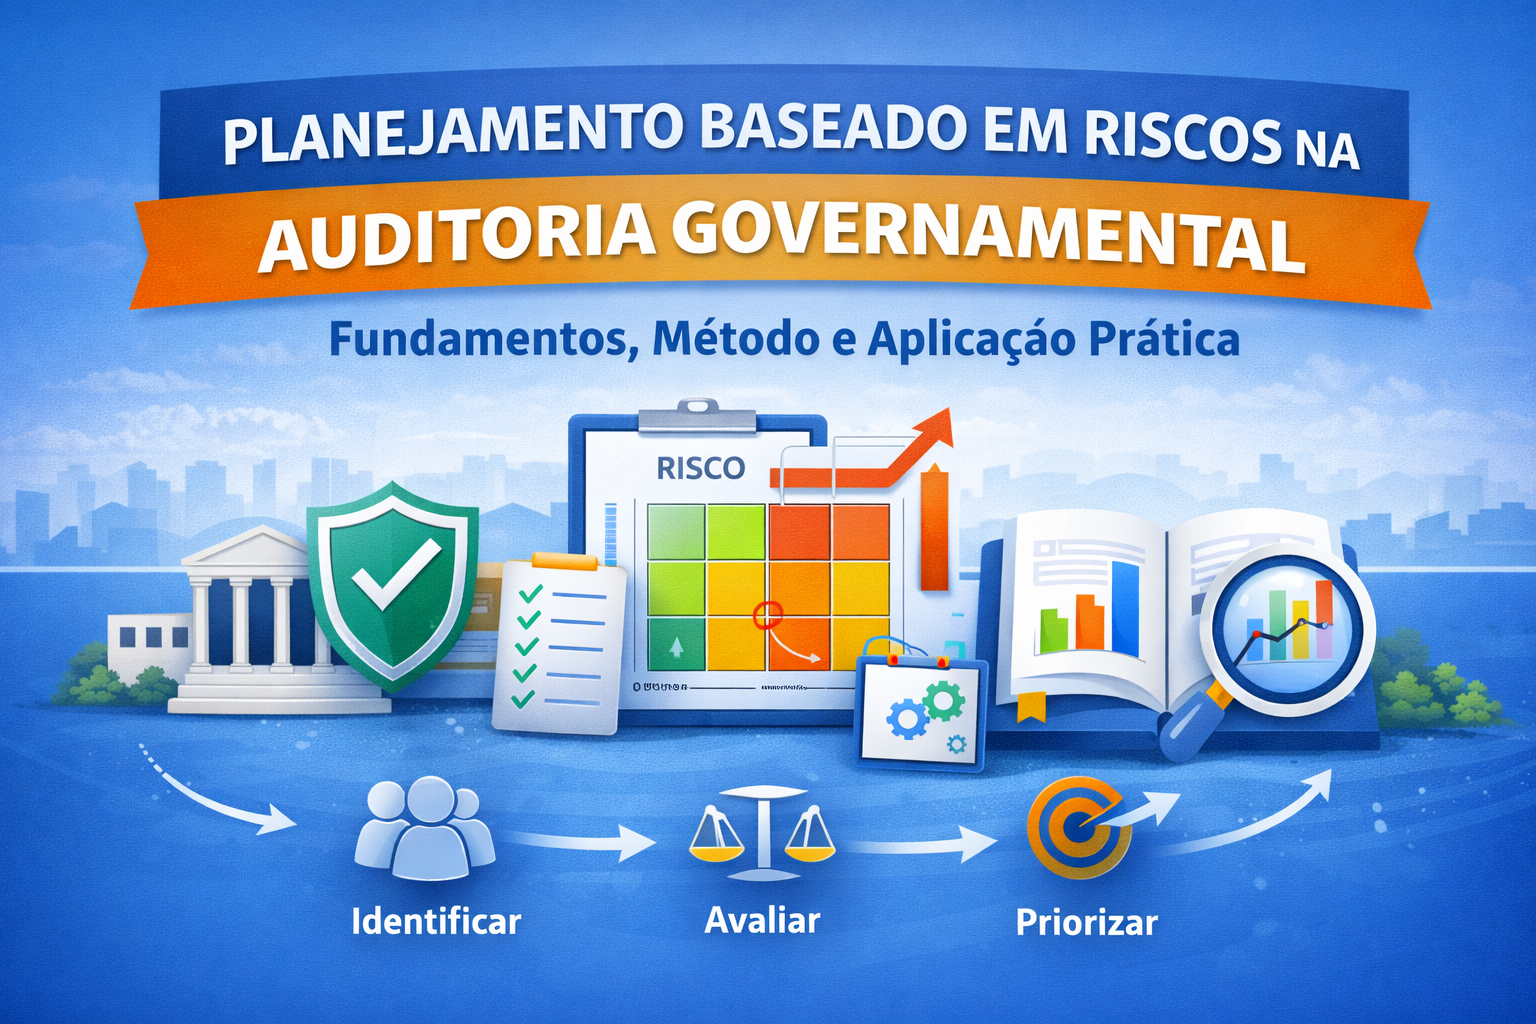
Planejamento Baseado em Riscos na Auditoria Governamental: Fundamentos, Método e Aplicação Prática
A auditoria governamental moderna deixou de ser reativa e passou a ser orientada por risco. Isso significa que o planejamento dos trabalhos não deve ser aleatório, nem baseado apenas em rotinas históricas, mas estruturado a partir da identificação, avaliação e priorização dos riscos relevantes à gestão pública. Sem planejamento baseado em riscos, a auditoria interna…
-
Auditoria Governamental: Como Estruturar e Fortalecer a Auditoria Interna em Estados e Municípios
A auditoria governamental deixou de ser uma atividade meramente formal para se tornar um dos principais instrumentos de governança, integridade e accountability no setor público. Estados e municípios que estruturam adequadamente sua auditoria interna reduzem riscos, evitam responsabilizações indevidas e melhoram a qualidade da gestão pública. Mas como estruturar essa função de forma técnica, alinhada…
-
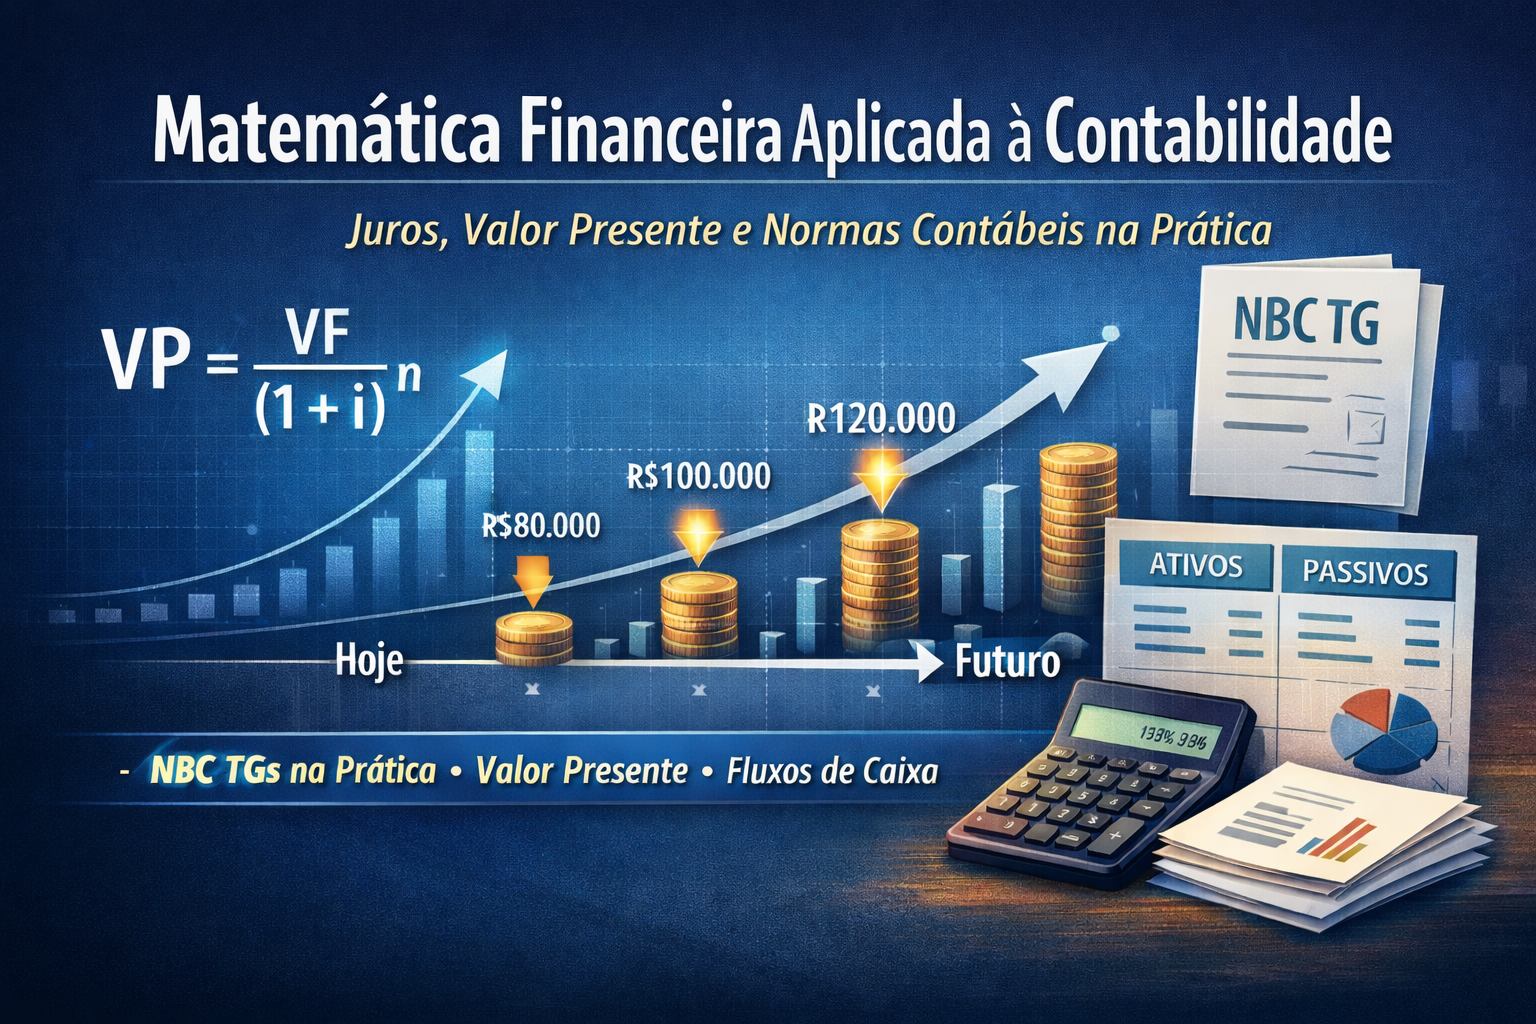
Matemática Financeira aplicada à Contabilidade Financeira
Como aplicar juros, valor presente e fluxos de caixa às NBC TGs Matemática financeira não é apenas um conteúdo introdutório de concursos ou da graduação. Na contabilidade financeira moderna, ela é um instrumento técnico indispensável para aplicar corretamente diversas NBC TGs, especialmente aquelas que tratam de valor do dinheiro no tempo, contratos, instrumentos financeiros e…