Como auditoria, controles internos, gestão de riscos e procedimentos de apuração atuam na prevenção, detecção e tratamento de irregularidades no setor público.
Fraudes contra a Administração Pública nem sempre são descobertas inicialmente por uma investigação policial, por uma operação de combate à corrupção ou por uma denúncia.
Um pagamento incompatível com a execução de um contrato, fornecedores com características incomuns, documentos inconsistentes, alterações reiteradas em processos licitatórios, registros contábeis atípicos, bens adquiridos e não localizados ou fragilidades nos controles internos podem constituir sinais de que algo precisa ser examinado com maior profundidade.
Esses sinais podem surgir no cotidiano da própria gestão, nos controles internos, nos canais de denúncia, nas atividades de auditoria ou na atuação dos órgãos de controle.
Isso não significa, entretanto, que prevenir e detectar fraudes seja responsabilidade exclusiva da auditoria.
O combate à fraude e à corrupção envolve diferentes atores e mecanismos de governança, gestão de riscos, controles, auditoria, apuração e responsabilização.
O Referencial de Combate a Fraude e Corrupção do Tribunal de Contas da União, aplicável a órgãos e entidades da Administração Pública, estrutura esse processo em cinco grandes mecanismos: prevenção, detecção, investigação, correção e monitoramento. Na etapa de detecção, o documento atribui papel específico aos controles detectivos, aos canais de denúncia e à auditoria interna.
Fraude, erro e irregularidade não são a mesma coisa
Uma primeira distinção é indispensável para compreender a atuação da auditoria. Nem todo erro é fraude. Nem toda irregularidade representa necessariamente fraude. E a existência de um achado de auditoria não significa, por si só, a comprovação de um crime.
O Referencial do TCU apresenta fraude, com fundamento na norma internacional de auditoria, como ato intencional praticado por gestores, responsáveis pela governança, empregados ou terceiros envolvendo falsidade para obtenção de vantagem injusta ou ilegal.
A intencionalidade constitui elemento fundamental nessa distinção. Essa diferenciação também está presente nas normas profissionais de auditoria. A NBC TI 01, ao tratar da auditoria interna, diferencia fraude e erro, associando a fraude ao ato intencional de omissão, manipulação ou adulteração de documentos, registros e informações.
Na auditoria financeira, inclusive no setor público, a NBC TA 240 – Responsabilidade do Auditor em Relação a Fraude, no Contexto da Auditoria de Demonstrações Contábeis trata especificamente da responsabilidade do auditor em relação à fraude. A norma distingue fraude de erro pelo caráter intencional da ação e estabelece procedimentos relacionados à identificação e avaliação dos riscos de distorção relevante decorrente de fraude e às respostas do auditor a esses riscos.
A NBC TA 240 também estabelece uma premissa fundamental: a responsabilidade primária pela prevenção e detecção da fraude é dos responsáveis pela governança da entidade e da administração. Ao auditor cabe obter segurança razoável de que as demonstrações contábeis, como um todo, estão livres de distorções relevantes, independentemente de serem causadas por fraude ou erro.
Assim, podemos estabelecer uma distinção didática:
Fraude, erro e irregularidade: qual a diferença?
A intencionalidade é um elemento essencial para distinguir essas situações.
ERRO
Conduta não intencional. Pode decorrer de desatenção, desconhecimento, interpretação equivocada ou falha operacional.
IRREGULARIDADE
Situação incompatível com determinado critério aplicável. Pode decorrer de erro, falha de controle ou conduta intencional, dependendo das circunstâncias.
FRAUDE
Pressupõe intencionalidade. Pode envolver manipulação, falsidade, ocultação, dissimulação ou quebra de confiança.
Essa distinção produz consequência direta sobre a forma como o trabalho deve ser conduzido.
Encontrar uma divergência documental, por exemplo, não autoriza concluir imediatamente pela existência de fraude. A divergência pode constituir um indício que demanda procedimentos adicionais para compreender sua natureza, causa, materialidade e circunstâncias.
Quem é responsável pela prevenção e detecção de fraudes?
A responsabilidade pela prevenção da fraude não deve ser transferida integralmente para a auditoria.
A gestão está diretamente envolvida na definição e execução dos controles da organização e encontra-se mais próxima das operações em que os riscos se materializam.
O Referencial de Combate a Fraude e Corrupção do TCU ressalta justamente que gestores, servidores, empregados e demais pessoas envolvidas nas operações encontram-se em posição privilegiada para perceber desvios e aplicar as correções necessárias.
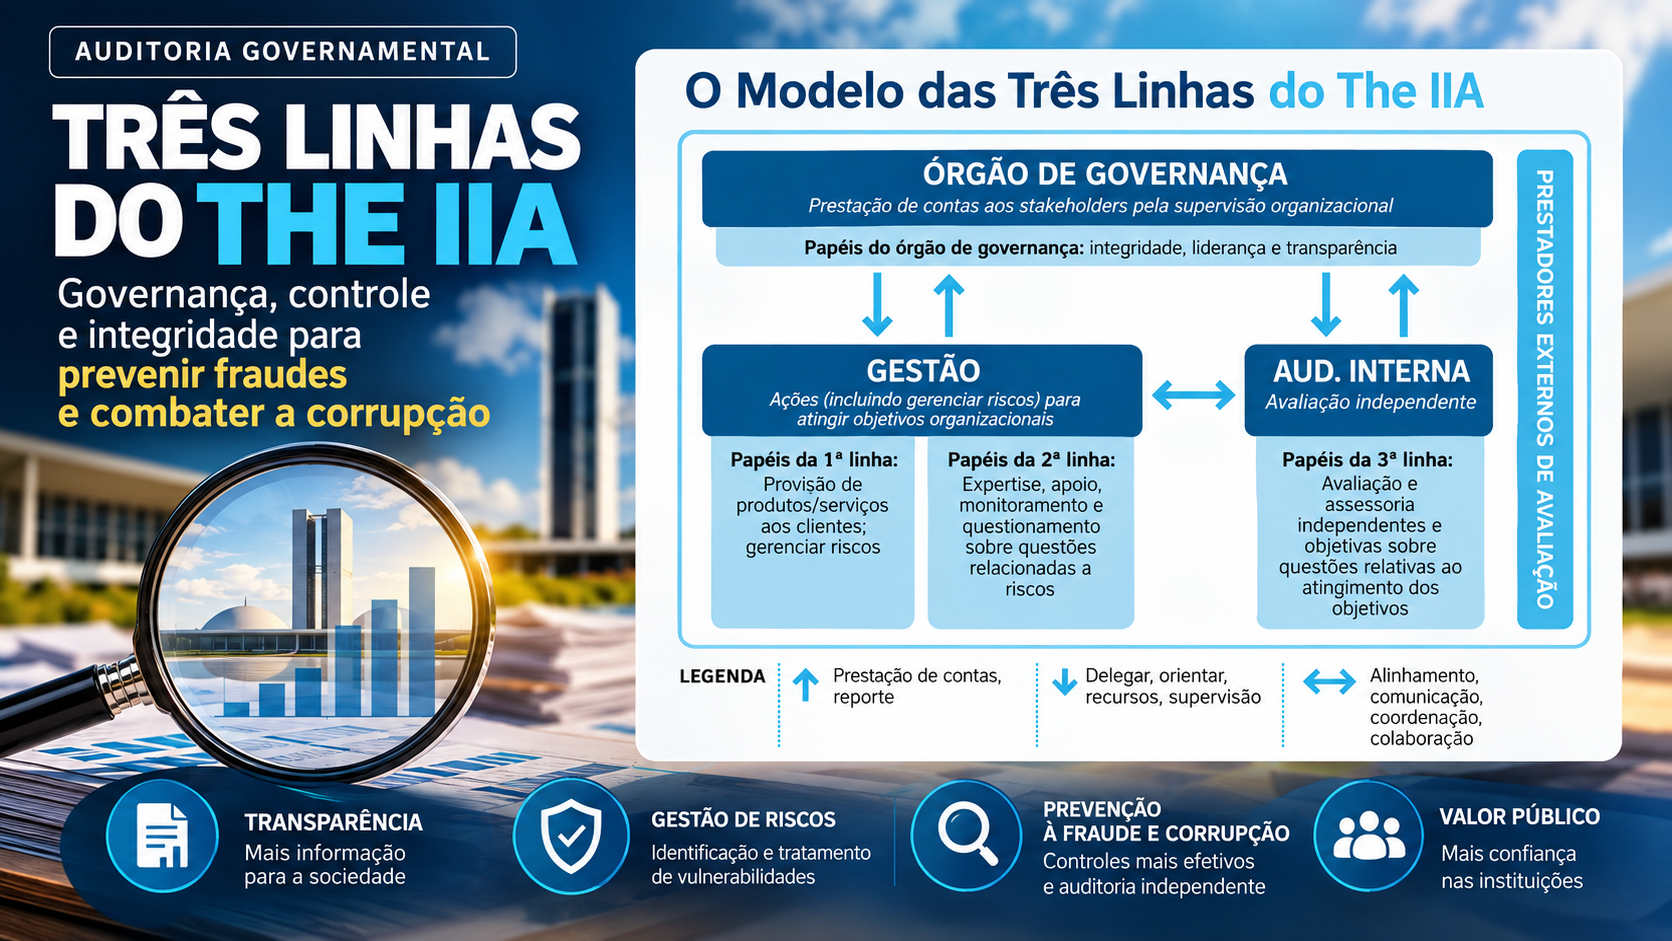
A auditoria possui outro papel: realizar avaliação independente, examinar riscos e controles e obter evidências que permitam fundamentar suas conclusões.Essa divisão de responsabilidades pode ser compreendida pelo Modelo das Três Linhas do The Institute of Internal Auditors (IIA).
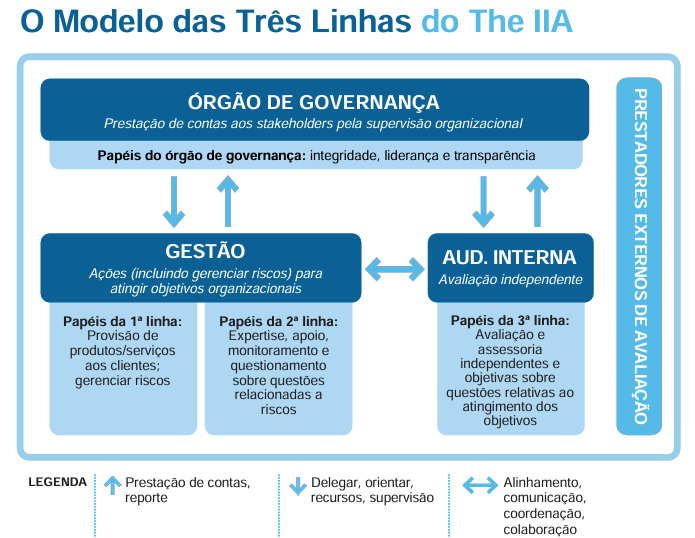
Legenda: Figura 1 — Modelo das Três Linhas do IIA: governança, gestão e auditoria interna.
A lógica fundamental é que diferentes atores possuem responsabilidades distintas e complementares. A gestão administra atividades e riscos. Funções especializadas podem oferecer suporte, monitoramento e expertise em riscos, conformidade e controles. A auditoria interna realiza avaliação independente. O órgão de governança exerce supervisão.
O Referencial do TCU, utilizando a terminologia então vigente de “Três Linhas de Defesa”, explica que a terceira linha é constituída pela auditoria interna, responsável por fornecer avaliação objetiva e independente quanto à eficácia dos controles internos, da gestão de riscos e da governança.
Externamente à organização encontram-se outros atores, como órgãos de controle externo, Ministérios Públicos e polícias judiciárias, cada qual no âmbito de suas competências. Portanto, auditar, apurar administrativamente e investigar criminalmente não são atividades necessariamente equivalentes.
Onde a auditoria governamental entra nesse processo?
A auditoria governamental pode examinar diferentes dimensões da atuação administrativa. Em linhas gerais, os trabalhos podem envolver a conformidade dos atos, o desempenho das políticas e organizações públicas ou a confiabilidade das informações financeiras.
No contexto da auditoria interna governamental, é igualmente importante compreender que a atividade não se limita à realização de auditorias contábeis. Ela está inserida em uma estrutura mais ampla de governança, gestão de riscos e controles.
Auditoria Interna Governamental
Avaliação, consultoria e apuração no âmbito do Sistema de Controle Interno do Poder Executivo Federal
| Atuação | O que é? | Finalidade | Como se desenvolve? | Relação com fraude e irregularidade |
|---|---|---|---|---|
|
AVALIAÇÃO
Assurance
|
Obtenção e análise de evidências com o objetivo de fornecer opiniões ou conclusões independentes sobre determinado objeto de auditoria. | Avaliar objetivamente aspectos relacionados à governança, ao gerenciamento de riscos, aos controles internos, à gestão e à utilização dos recursos públicos. |
Desenvolve-se, em regra, por meio de
planejamento → execução → comunicação dos resultados → monitoramento.
Os três tipos básicos são: Financeira Conformidade Operacional |
Uma avaliação não precisa ter a fraude como objetivo principal. Entretanto, durante os exames, o auditor pode identificar indícios de fraude, ilegalidade ou irregularidade que exijam tratamento específico. |
|
↳ Financeira
|
Avalia evidências relacionadas às demonstrações contábeis. | Obter segurança razoável para concluir se as demonstrações contábeis estão adequadamente apresentadas de acordo com os critérios contábeis aplicáveis. | Exame de registros, demonstrações, transações, saldos, controles e demais evidências relevantes. | Pode revelar distorções decorrentes de erro ou indícios de manipulação, omissão ou outras irregularidades que demandem aprofundamento. |
|
↳ Conformidade
|
Avalia se atividades financeiras ou operacionais observam as condições, regras e regulamentos aplicáveis. | Verificar a aderência do objeto aos critérios legais, normativos e regulamentares. | Confronta a situação encontrada com os critérios aplicáveis, mediante obtenção e avaliação de evidências. | Possui forte relação com a identificação de ilegalidades, desvios e irregularidades, embora seu objetivo não se confunda necessariamente com uma investigação de fraude. |
|
↳ Operacional
|
Avalia evidências sobre o desempenho das atividades operacionais de um órgão, entidade, política pública, processo ou atividade. | Examinar especialmente a eficiência e a eficácia, contribuindo para o aprimoramento do desempenho e das operações. | Analisa processos, resultados, desempenho, controles, riscos e alcance dos objetivos estabelecidos. | Pode identificar fragilidades de processos e controles que aumentem a exposição ao risco de fraude, ainda que a detecção da fraude não seja o objetivo primário do trabalho. |
|
CONSULTORIA
Assessoria
|
Atividade de assessoramento, aconselhamento e outros serviços relacionados, prestados geralmente por solicitação específica da organização. | Adicionar valor e aperfeiçoar os processos de governança, gerenciamento de riscos e controles internos, sem que o auditor assuma responsabilidades próprias da gestão. | Pode assumir formas como assessoramento, aconselhamento, treinamento e facilitação. O escopo e a forma de atuação são ajustados à necessidade do trabalho, preservando-se a objetividade do auditor. | Pode apoiar a organização no desenho e aperfeiçoamento de controles antifraude, na gestão de riscos, na prevenção de irregularidades e na melhoria dos controles. O auditor, contudo, não deve assumir a responsabilidade decisória da gestão. |
|
APURAÇÃO
Irregularidade
|
Execução de procedimentos destinados a averiguar atos e fatos inquinados de ilegalidade ou irregularidade praticados por agentes públicos ou privados na utilização de recursos públicos federais. | Esclarecer os fatos, reunir evidências e fornecer elementos que permitam o adequado tratamento das ilegalidades ou irregularidades identificadas. | Parte da existência de informação, denúncia, indício ou situação que demande averiguação. São aplicados procedimentos apropriados à natureza do fato, com coleta, análise e documentação das evidências. | É a vertente mais diretamente relacionada à investigação de fatos potencialmente fraudulentos ou irregulares. A existência de indícios identificados em outros trabalhos pode demandar procedimentos específicos de apuração. |
Os trabalhos de avaliação podem identificar sinais, indícios ou fragilidades relacionadas à fraude durante os exames. Já a apuração possui finalidade específica de averiguar atos e fatos marcados por possível ilegalidade ou irregularidade. A auditoria interna também pode atuar preventivamente, avaliando riscos e controles e prestando consultoria para o fortalecimento dos mecanismos antifraude.
Nota conceitual: segundo o Referencial Técnico, a Auditoria Interna Governamental é atividade independente e objetiva de avaliação e consultoria. O Manual da CGU trata a apuração como competência atribuída aos órgãos e unidades do Sistema de Controle Interno, complementar às atividades típicas de avaliação e consultoria.
E quando a auditoria encontra indícios de fraude?
Uma auditoria pode ser planejada para avaliar a conformidade de atos, o desempenho de determinada atividade ou a confiabilidade das informações financeiras sem partir da premissa de que existe fraude.
Durante a execução dos procedimentos, entretanto, podem surgir inconsistências, transações atípicas, documentos contraditórios ou outras situações que indiquem possível irregularidade. Isso não significa que o auditor possa concluir imediatamente pela existência de fraude.
A distinção está principalmente na intencionalidade. Uma irregularidade pode decorrer de erro, deficiência de controle ou conduta deliberada. Por isso, a existência de um indício exige aprofundamento compatível com sua relevância e com as competências da unidade responsável. É nesse ponto que a apuração de fraude se diferencia de um trabalho ordinário de avaliação.
O Manual de Orientações Técnicas da CGU estabelece que a apuração de fraude é aplicável quando existe suspeita de que atos ou fatos ilegais ou irregulares tenham sido praticados intencionalmente, envolvendo características como desonestidade, dissimulação ou quebra de confiança. O Manual ressalta ainda que esse tipo de trabalho parte de uma suspeita fundamentada, diferentemente da avaliação, normalmente baseada em riscos.
Assim, pode-se visualizar a seguinte sequência:
Risco → procedimentos de auditoria → evidências → achado → eventual indício de fraude → apuração, quando cabível.
Essa sequência também evidencia uma cautela fundamental: achado de auditoria, indício de fraude e comprovação de ilícito são conceitos distintos.
A NBC TI 01 reforça essa lógica ao determinar que a auditoria interna assessore a administração na prevenção de fraudes e erros e comunique, por escrito e reservadamente, indícios ou confirmações de irregularidades detectados no decorrer de seus trabalhos.
● Red flag não é prova de fraude.
● Irregularidade não significa automaticamente fraude.
● Indício não significa responsabilização.
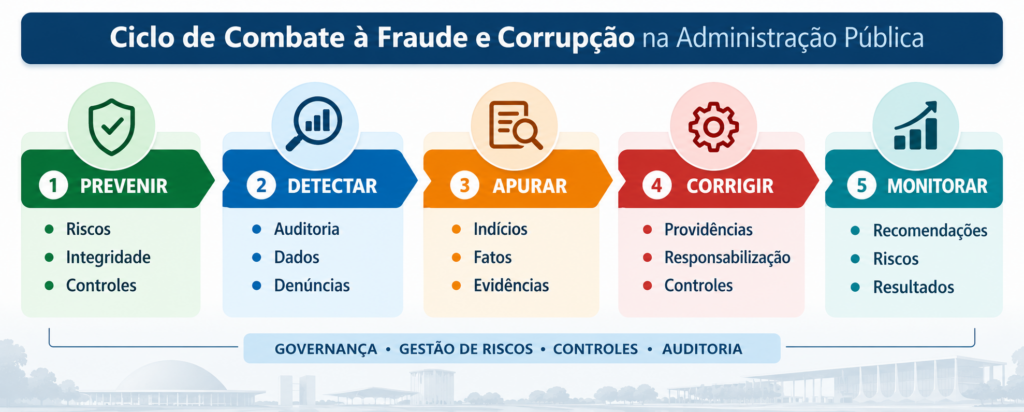
Combater fraudes exige prevenção, detecção e apuração
A atuação do controle não deve começar somente depois que a fraude já ocorreu. O Referencial de Combate a Fraude e Corrupção do TCU apresenta uma abordagem mais ampla, estruturada em mecanismos de prevenção, detecção, investigação, correção e monitoramento.
Na prevenção encontram-se medidas relacionadas à ética, integridade, governança, gestão de riscos e controles internos. O objetivo é reduzir as oportunidades para ocorrência de fraude.
Na detecção encontram-se controles detectivos, canais de denúncia, análise de informações e a própria atuação da auditoria. O objetivo é aumentar a capacidade da organização de identificar tempestivamente situações anormais.
Quando surgem indícios relevantes, entra a necessidade de apuração, com procedimentos adequados à natureza dos fatos e obtenção de evidências que permitam esclarecer o ocorrido e subsidiar as providências cabíveis.
Esse raciocínio é especialmente importante em áreas de maior exposição a riscos, como licitações e contratos, execução orçamentária e financeira, pessoal, transferências de recursos, benefícios, patrimônio e sistemas de informação.
No caso das contratações públicas, a própria Lei nº 14.133/2021 determina, em seu art. 169, que as contratações se submetam a práticas contínuas e permanentes de gestão de riscos e controle preventivo, além de organizar a atuação do controle segundo o modelo das linhas de defesa.
Portanto, uma auditoria moderna não deve ser compreendida apenas como mecanismo para encontrar irregularidades já consumadas. Ela também integra um sistema destinado a avaliar riscos, testar controles, identificar fragilidades e contribuir para que fraudes e outras irregularidades sejam prevenidas ou detectadas tempestivamente.
Auditoria, evidência e método
A auditoria governamental possui papel relevante na prevenção e na detecção de irregularidades, mas não deve ser confundida com investigação criminal.
Ao auditor cabe planejar adequadamente o trabalho, avaliar riscos, executar procedimentos, obter evidências e fundamentar suas conclusões. Quando surgirem indícios de fraude ou outras irregularidades, esses elementos devem receber o tratamento adequado, observadas a natureza dos fatos e as competências institucionais envolvidas.
Quanto mais sensível for a constatação, maior será a importância da qualidade e da rastreabilidade das evidências.
A NBC TI 01 estabelece que a auditoria interna deve ser documentada mediante papéis de trabalho que registrem fatos, informações e provas obtidos no curso dos exames e deem suporte às conclusões e recomendações. A norma também exige que esses papéis apresentem grau de detalhamento suficiente para permitir a compreensão dos procedimentos aplicados e dos julgamentos realizados.
Por isso, uma auditoria adequadamente estruturada deve permitir percorrer uma cadeia lógica:
Risco → questão de auditoria → critério → procedimento → evidência → achado → conclusão → encaminhamento.
É justamente essa lógica que aproxima normas, metodologia e prática profissional da auditoria governamental.
SGAud: da metodologia à execução da auditoria
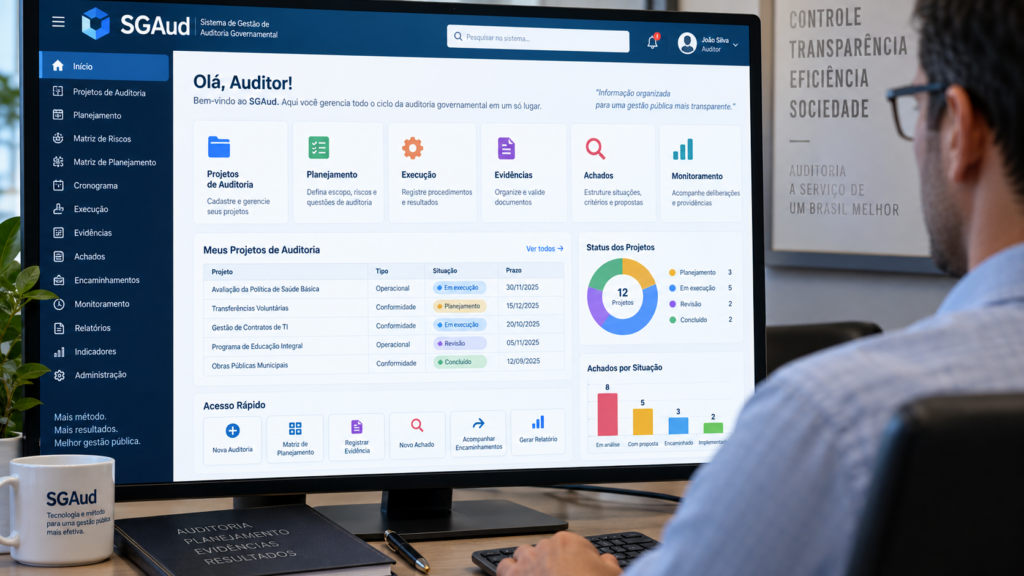
O SGAud – Sistema de Gestão de Auditoria Governamental foi desenvolvido para apoiar a organização e a documentação do trabalho de auditoria em um fluxo integrado.
O sistema estrutura o trabalho desde a definição do projeto e avaliação de riscos até o planejamento, execução dos procedimentos, documentação dos achados, elaboração do relatório e monitoramento.
O objetivo é preservar uma característica essencial da auditoria: a rastreabilidade entre aquilo que foi planejado, os procedimentos efetivamente executados, as evidências obtidas e as conclusões alcançadas.
SGAud – Sistema de Gestão de Auditoria Governamental
Uma ferramenta para organizar o ciclo da auditoria, do planejamento ao monitoramento.
Estruture o trabalho de auditoria em um fluxo integrado, mantendo a rastreabilidade entre riscos, procedimentos, evidências, achados e conclusões.
Da metodologia à prática: organize e documente as principais etapas de uma auditoria governamental em um único ambiente.
CONHEÇA O SGAud →Aprofunde seus conhecimentos em Auditoria Governamental
Se você atua ou pretende atuar com auditoria, controle interno, contabilidade pública, licitações ou fiscalização de contratos, esses temas podem ser aprofundados em diferentes trilhas de formação.
Auditoria Governamental e Controles no Setor Público
Fundamentos da auditoria governamental, sistemas de controle, governança, riscos e modalidades de auditoria no setor público.
Auditoria Governamental na Prática
Da avaliação de riscos à matriz de planejamento, execução dos procedimentos, evidências, achados, relatório e monitoramento, com aplicação do SGAud.
Auditoria Contábil, Financeira e Orçamentária no Setor Público
Aplicação da contabilidade pública, execução orçamentária e financeira e informações contábeis como objetos e fontes de evidência em auditoria.
Auditoria Preventiva em Licitações e Contratos
Gestão de riscos, controles preventivos e procedimentos de auditoria aplicados às licitações, execução e fiscalização dos contratos administrativos.
Sobre o autor

Auditor Federal de Controle Externo do Tribunal de Contas da União. Mestre em Gestão Pública. Especialista em Finanças Públicas e Auditoria Governamental. Graduado em Ciências Contábeis e Direito.
Professor nas áreas de Auditoria Governamental, Contabilidade Pública, Orçamento Público, Direito Administrativo, Licitações e Contratos e Controle da Administração Pública.
Referências
BRASIL. Controladoria-Geral da União. Manual de Orientações Técnicas da Atividade de Auditoria Interna Governamental do Poder Executivo Federal. Brasília: CGU.
BRASIL. Tribunal de Contas da União. Referencial de Combate a Fraude e Corrupção: aplicável a órgãos e entidades da Administração Pública. Brasília: TCU.
CONSELHO FEDERAL DE CONTABILIDADE. NBC TA 240 – Responsabilidade do Auditor em Relação a Fraude, no Contexto da Auditoria de Demonstrações Contábeis.
CONSELHO FEDERAL DE CONTABILIDADE. NBC TI 01 – Da Auditoria Interna.
THE INSTITUTE OF INTERNAL AUDITORS. Modelo das Três Linhas do IIA.
BRASIL. Lei nº 14.133, de 1º de abril de 2021. Lei de Licitações e Contratos Administrativos.