Compreenda como essas três áreas do conhecimento se relacionam e por que o domínio teórico e prático é essencial para a gestão pública, a fiscalização e o controle das contas públicas.
1. Introdução
A atuação do Estado depende de recursos financeiros para a manutenção de suas atividades e a implementação de políticas públicas. Educação, saúde, segurança, infraestrutura e assistência social exigem planejamento, financiamento, execução orçamentária e acompanhamento dos resultados.
Nesse contexto, três áreas do conhecimento assumem especial importância: Direito Tributário, Direito Financeiro e Contabilidade Aplicada ao Setor Público.
Embora possuam objetos de estudo e fundamentos próprios, essas disciplinas apresentam uma relação de complementaridade.
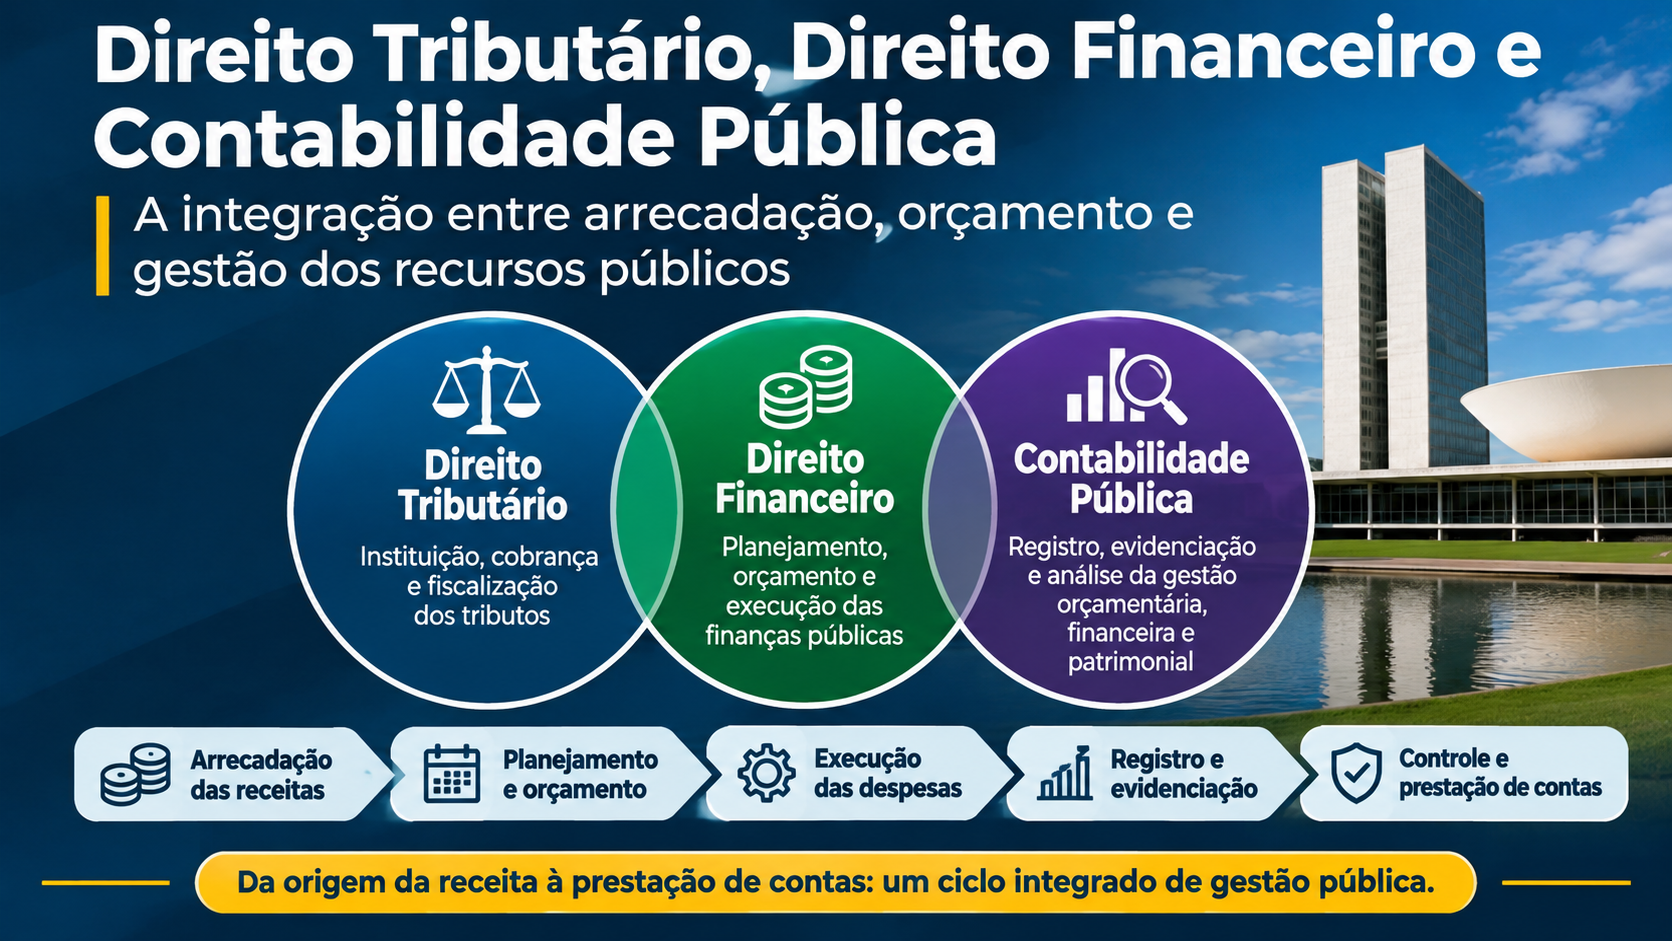
O Direito Tributário disciplina a instituição, a arrecadação e a fiscalização dos tributos. O Direito Financeiro estabelece as normas jurídicas relacionadas à atividade financeira do Estado, abrangendo receitas, despesas, orçamento e crédito público. A Contabilidade Pública, por sua vez, fornece informações sobre a execução orçamentária, financeira e patrimonial, permitindo acompanhar a aplicação dos recursos públicos.
Compreender essa integração é fundamental não apenas para estudantes e candidatos a concursos públicos, mas também para contadores, gestores, auditores, profissionais do Direito e agentes públicos envolvidos na administração dos recursos governamentais.
2. Direito Tributário: a disciplina jurídica da tributação
O Direito Tributário é o ramo do Direito Público que disciplina as relações jurídicas decorrentes da tributação.
Seu objeto compreende a instituição dos tributos, a definição das competências tributárias, as obrigações dos contribuintes, a constituição do crédito tributário, os procedimentos de fiscalização e as limitações constitucionais ao poder de tributar.
Seus principais fundamentos encontram-se na Constituição Federal de 1988, especialmente nos dispositivos relativos ao Sistema Tributário Nacional, e no Código Tributário Nacional – CTN (Lei nº 5.172/1966).
Entre os principais temas estudados estão:
- Conceito e espécies de tributos;
- Competência tributária da União, dos Estados, do Distrito Federal e dos Municípios;
- Princípios constitucionais tributários e imunidades;
- Obrigação e crédito tributário;
- Lançamento, arrecadação e fiscalização;
- Responsabilidade tributária;
- Administração tributária e dívida ativa;
- Reforma Tributária do Consumo.
Aplicação prática
Considere um Município que institui e arrecada o Imposto Predial e Territorial Urbano (IPTU). O Direito Tributário permite responder a questões como:
Quem pode instituir o imposto? O Município, conforme a competência estabelecida na Constituição Federal.
Quem deve pagar? O sujeito passivo definido pela legislação tributária, observadas as normas do CTN.
Como ocorre a cobrança? Mediante os procedimentos de constituição e exigência do crédito tributário previstos na legislação.
Quais são os limites da tributação? Aqueles estabelecidos pela Constituição, incluindo legalidade, anterioridade, igualdade tributária e demais garantias aplicáveis.
Portanto, o Direito Tributário fornece a base jurídica para compreender a origem e a exigibilidade de uma parcela relevante das receitas públicas.
3. Direito Financeiro: o planejamento e a aplicação dos recursos públicos
O Direito Financeiro disciplina juridicamente a atividade financeira do Estado.
Seu campo de estudo é mais amplo do que a tributação, pois abrange a obtenção de receitas públicas, a elaboração e a execução dos orçamentos, a realização de despesas, o endividamento público e a responsabilidade na gestão fiscal.
Seus principais fundamentos incluem:
- Constituição Federal de 1988, especialmente os arts. 163 a 169;
- Lei nº 4.320/1964;
- Lei Complementar nº 101/2000 — Lei de Responsabilidade Fiscal (LRF);
- Normas constitucionais e legais sobre planejamento, orçamento e finanças públicas.
A importância do orçamento público
O orçamento público é um dos principais instrumentos de planejamento e gestão financeira do Estado. Por meio dele, o poder público estima receitas e fixa despesas, observando as prioridades governamentais e as exigências legais.
A Constituição Federal estabelece três instrumentos fundamentais de planejamento e orçamento:
Plano Plurianual (PPA): estabelece, de forma regionalizada, diretrizes, objetivos e metas da administração pública para despesas de capital e outras delas decorrentes, bem como para programas de duração continuada.
Lei de Diretrizes Orçamentárias (LDO): orienta a elaboração da Lei Orçamentária Anual e estabelece diretrizes e prioridades fiscais e orçamentárias.
Lei Orçamentária Anual (LOA): estima receitas e fixa despesas para o exercício financeiro.
Aplicação prática
Retomando o exemplo do IPTU, não basta que o Município possua competência para instituir e arrecadar o imposto. A receita também precisa ser considerada no planejamento orçamentário e na gestão fiscal. A administração deverá estimar sua arrecadação, acompanhar a realização da receita e avaliar os efeitos de eventuais benefícios tributários. Nesse ponto, destaca-se a relação entre o Direito Tributário e a Lei de Responsabilidade Fiscal – LRF (Lei Complementar 101/2000).
O art. 11 da LRF trata dos requisitos essenciais da responsabilidade na gestão fiscal relativos à instituição, previsão e efetiva arrecadação dos tributos de competência constitucional do ente federativo. O art. 14, por sua vez, estabelece requisitos para a concessão ou ampliação de incentivos ou benefícios de natureza tributária dos quais decorra renúncia de receita.
Assim, decisões tributárias também produzem consequências orçamentárias e fiscais.
4. Contabilidade Pública: registro, evidenciação e análise da gestão
A Contabilidade Aplicada ao Setor Público (CASP) é o ramo da ciência contábil responsável por produzir informações sobre o patrimônio público e sobre os aspectos orçamentários, financeiros e patrimoniais das entidades do setor público.
A Contabilidade Pública não se limita ao registro de receitas e despesas orçamentárias. Ela também reconhece ativos, passivos, variações patrimoniais e outros fenômenos que afetam a situação patrimonial das entidades públicas.
Entre seus principais referenciais encontram-se:
- Lei nº 4.320/1964;
- Normas Brasileiras de Contabilidade Técnicas do Setor Público (NBC TSP);
- Manual de Contabilidade Aplicada ao Setor Público (MCASP);
- Plano de Contas Aplicado ao Setor Público (PCASP);
- Manual de Demonstrativos Fiscais (MDF), para a elaboração e compreensão dos demonstrativos fiscais pertinentes.
Aplicação prática
Quando um Município arrecada IPTU, a Contabilidade Pública permite registrar e evidenciar os efeitos orçamentários e patrimoniais da operação.
É importante distinguir dois fenômenos.
Reconhecimento patrimonial: o crédito tributário pode ser reconhecido como ativo quando atendidos os critérios contábeis aplicáveis, independentemente do recebimento.
Arrecadação orçamentária: ocorre quando a receita é efetivamente arrecadada, observando-se o regime orçamentário previsto na Lei nº 4.320/1964.
Essa distinção demonstra por que o conhecimento contábil é indispensável para interpretar corretamente as receitas públicas. Uma receita tributária lançada e ainda não recebida não se confunde com uma receita orçamentária efetivamente arrecadada.
5. Como as três disciplinas se relacionam?
A integração pode ser compreendida a partir de uma sequência de atividades da administração pública.
| Etapa | Área de conhecimento | Aplicação |
|---|---|---|
| Instituição do tributo | Direito Tributário | Define competência, hipótese de incidência, sujeitos e regras de cobrança. |
| Previsão da receita | Direito Financeiro | Estima os recursos na elaboração orçamentária. |
| Constituição do crédito | Direito Tributário | Aplica as normas sobre lançamento e obrigação tributária. |
| Reconhecimento contábil | Contabilidade Pública | Registra os efeitos patrimoniais, quando atendidos os critérios aplicáveis. |
| Arrecadação | Direito Financeiro e Contabilidade Pública | Acompanha e registra o ingresso da receita. |
| Aplicação dos recursos | Direito Financeiro | Disciplina a autorização e a execução da despesa pública. |
| Evidenciação e controle | Contabilidade Pública e Direito Financeiro | Produz demonstrativos e informações para fiscalização e prestação de contas. |
Fonte: Elaboração didática | Renato Santos Chaves — www.contas.cnt.br
Essa integração revela que a atividade financeira do Estado não pode ser adequadamente compreendida por meio de apenas uma disciplina.
O Direito Tributário explica a relação jurídica tributária. O Direito Financeiro estabelece o regime jurídico da gestão dos recursos públicos. A Contabilidade Pública permite registrar, evidenciar e analisar os fatos relacionados à gestão orçamentária, financeira e patrimonial.
6. Estudo de caso: da arrecadação do IPTU à aplicação dos recursos
Considere uma situação hipotética em que determinado Município arrecade R$ 10 milhões de IPTU durante o exercício financeiro.
Etapa 1 — Direito Tributário
O Município institui e exige o IPTU com fundamento no art. 156, inciso I, da Constituição Federal e nas disposições pertinentes do Código Tributário Nacional e da legislação municipal. São analisados o fato gerador, a base de cálculo, o contribuinte, as alíquotas, o lançamento e os procedimentos de cobrança.
Etapa 2 — Direito Financeiro
A arrecadação do IPTU integra as receitas orçamentárias municipais. A receita é considerada no planejamento e na execução orçamentária, observadas as normas de classificação, programação financeira e responsabilidade fiscal.
A administração poderá utilizar os recursos para financiar despesas públicas autorizadas no orçamento, respeitando as vinculações e restrições constitucionais e legais aplicáveis.
Etapa 3 — Contabilidade Pública
A Contabilidade Pública registra os fatos correspondentes, distinguindo os efeitos patrimoniais do reconhecimento dos créditos tributários e os efeitos orçamentários da arrecadação. Os registros subsidiam a elaboração de demonstrativos, como o Balanço Orçamentário, o Balanço Financeiro e o Balanço Patrimonial.
Etapa 4 — Controle e auditoria
Os órgãos de controle poderão examinar, entre outros aspectos:
- A legalidade da instituição e da cobrança do imposto;
- A consistência das estimativas de arrecadação;
- A efetividade da cobrança e da recuperação dos créditos;
- A regularidade dos registros contábeis;
- A conformidade da execução orçamentária;
- A transparência das informações fiscais;
- A economicidade, a eficiência e os resultados da aplicação dos recursos públicos.
O estudo de caso demonstra que a fiscalização da gestão pública exige conhecimentos jurídicos, orçamentários e contábeis integrados.
7. A Reforma Tributária e os impactos na gestão pública
A Reforma Tributária do Consumo, introduzida pela Emenda Constitucional nº 132/2023 e regulamentada por legislação complementar, amplia a necessidade de integração entre essas áreas.
A criação do Imposto sobre Bens e Serviços (IBS), da Contribuição sobre Bens e Serviços (CBS) e do Imposto Seletivo (IS) modifica aspectos relevantes do Sistema Tributário Nacional. A substituição gradual de tributos sobre o consumo também exige adaptações nas administrações tributárias, nos sistemas de arrecadação, no planejamento fiscal e nos procedimentos contábeis.
Para os profissionais da gestão pública, não basta conhecer os novos tributos. É necessário compreender como as mudanças afetam a previsão das receitas, a repartição de recursos entre os entes federativos, os registros contábeis, a gestão fiscal e os mecanismos de controle.
Durante a transição, o estudo deve considerar a coexistência de regras tributárias anteriores e novas, bem como os respectivos cronogramas constitucionais e legais.
8. Conhecimento teórico e prático: por que estudar de forma integrada?
A formação técnica na área de finanças públicas exige mais do que a memorização de dispositivos legais e classificações contábeis. O profissional precisa desenvolver a capacidade de interpretar normas, examinar documentos, analisar demonstrativos, identificar inconsistências e avaliar os efeitos das decisões administrativas.
Um auditor, por exemplo, pode precisar verificar simultaneamente a legalidade de uma renúncia tributária, sua repercussão sobre as metas fiscais e a adequada evidenciação contábil. Um contador público precisa compreender os fundamentos jurídicos e orçamentários das operações que registra. Um gestor público deve conhecer as limitações legais e fiscais para decidir sobre arrecadação, despesas e financiamento de políticas públicas. Por isso, a aprendizagem integrada deve combinar quatro dimensões:
Fundamentação teórica: compreensão dos conceitos, princípios e institutos jurídicos, orçamentários e contábeis.
Conhecimento normativo: estudo da Constituição Federal, das leis complementares, das normas contábeis e dos manuais técnicos.
Aplicação prática: resolução de casos, interpretação de documentos, elaboração de registros e análise de demonstrativos.
Análise crítica: identificação de riscos, irregularidades, ineficiências e oportunidades de aperfeiçoamento da gestão pública.
9. A importância para concursos públicos e atuação profissional
Direito Tributário, Direito Financeiro e Contabilidade Pública são disciplinas relevantes para diversos concursos e atividades profissionais, especialmente nas áreas de administração tributária, contabilidade governamental, gestão financeira, orçamento e controle.
Nos concursos públicos, essas matérias podem aparecer de maneira independente ou integrada, exigindo do candidato a capacidade de relacionar conceitos e aplicar normas a situações concretas.
Na atuação profissional, a integração é ainda mais importante. A qualidade da gestão fiscal depende de decisões juridicamente fundamentadas, planejamento adequado, registros contábeis confiáveis e mecanismos efetivos de transparência e controle.
10. Conclusão
O Direito Tributário, o Direito Financeiro e a Contabilidade Pública constituem três campos de conhecimento distintos, mas profundamente relacionados.
O primeiro disciplina juridicamente a tributação. O segundo estabelece o regime jurídico da atividade financeira do Estado. O terceiro produz informações contábeis para evidenciar e analisar a gestão pública. A compreensão conjunta dessas disciplinas permite acompanhar o percurso dos recursos públicos, desde a origem das receitas até sua aplicação, evidenciação e fiscalização. Mais do que conhecer normas isoladas, o desafio é compreender como o sistema funciona na prática.
Essa perspectiva integrada contribui para a formação de profissionais capazes de interpretar a legislação, analisar contas públicas, avaliar decisões fiscais e atuar com maior segurança técnica na gestão e no controle dos recursos públicos.
Renato Santos Chaves
Contabilidade e Auditoria
www.contas.cnt.br
Conteúdo educacional voltado ao estudo de Direito Tributário, Direito Financeiro, Contabilidade Pública, gestão fiscal e auditoria governamental.